"주담대 금리 하단도 계속 높아질 듯"
변동형 주택담보대출 금리 산정의 기준(준거금리)은 코픽스다. 코픽스(COFIX)란 자금조달비용지수로, 국내 8개 은행이 조달한 자금의 가중평균금리를 말한다.
코픽스가 그대로인데, 은행들의 변동형 주택담보대출 금리 하한선이 높아졌다. 코픽스가 제자리면 변동형 주택담보대출 금리도 별로 변하지 않는 게 일반적인데 이번엔 대출금리 하단이 제법 올랐다.
2일 KPI뉴스가 KB국민·신한·하나·우리·NH농협 5대 은행 자료를 취합한 결과 이날 기준 5대 은행의 변동형 주택담보대출 금리는 연 4.46~6.29%다. 지난달 14일(연 4.25~6.29%) 대비 하단이 0.21%포인트 올랐다. 전국은행연합회가 지난달 15일 발표한 8월 코픽스(신규취급액 기준)는 전월과 같은 3.18%이다.
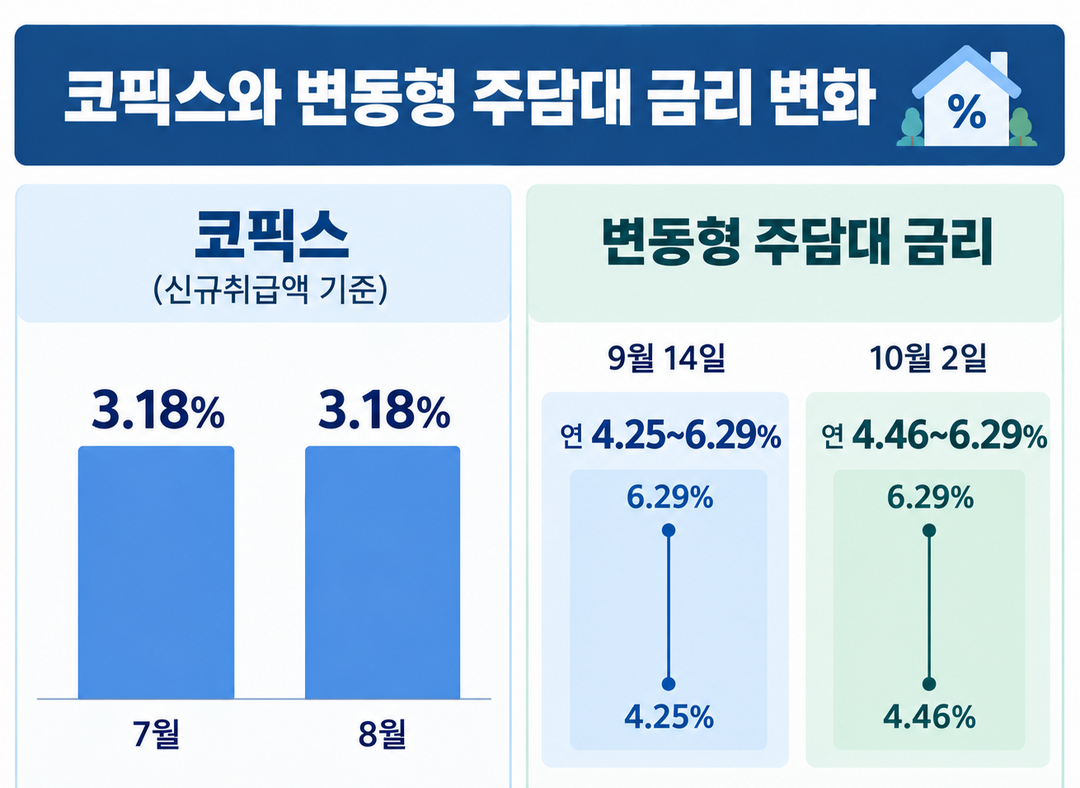 |
| ▲ 자료 = 전국은행연합회·5대 은행, KPI뉴스 집계 |
은행 대출금리는 보통 '준거금리+가산금리-우대금리'로 산정된다. 준거금리는 시장금리에 따라 움직인다. 가산금리는 인건비, 점포 임대료 등 은행의 비용에 이익을 더한 값으로 각 은행이 자율적으로 책정한다. 우대금리는 급여 이체, 카드 사용 등 일정 조건을 충족한 고객에게 제공하는 혜택이다.
금리 하단 상승에 대해 한 시중은행 가계여신 담당 직원은 "은행들이 가계대출 총량규제에 대응하기 위해 지난달 말부터 우대금리를 축소한 영향"이라고 설명했다. "우대금리를 줄이면서 대출금리 하단이 상승했다"는 것이다.
금융당국은 연초부터 올해 가계대출 증가율 목표치를 1.5%로 잡고 엄격하게 규제했다. 8월 말 목표치가 3.0%로 완화돼서 은행들이 한숨 돌렸으나 그마저 9월 말에는 거의 다 소진됐다. 몇몇 은행들은 벌써 새로 받은 목표치를 초과했다.
한 시중은행 가계여신 담당 직원은 "대출 수요를 줄이려면 금리를 올리는 게 가장 효과적"이라며 "총량규제에 묶인 은행들이 어쩔 수 없이 우대금리부터 축소 중"이라고 말했다.
이런 현상은 앞으로도 지속될 전망이다. 시간이 지날수록 은행은 금리를 인상해 대출을 옥죌 수밖에 없기 때문이다.
한국은행이 연내 기준금리를 추가 인상할 것으로 예상되면서 고정형 주택담보대출 금리 상단이 8%, 변동형은 7%를 돌파할 거란 전망이 나온다.
한 시중은행 가계여신 담당 임원은 "대출금리 상단뿐 아니라 하단도 오를 것"이라며 "고정형 주택담보대출 금리 하단은 6%에 육박하고 변동형도 5% 선을 넘을 것"이라고 내다봤다.
KPI뉴스 / 안재성 기자 seilen78@kpinews.kr
[ⓒ KPI뉴스. 무단전재-재배포 금지]


