저축은행은 시중은행보다 예금금리가 높은 게 일반적이다. 규모가 작고 접근성이 떨어지는 저축은행이 금리마저 시중은행과 엇비슷하면 예금을 끌어들이기 어렵다.
그런데 최근 시중은행들이 예금금리를 적극적으로 인상하는 반면 저축은행들은 소극적으로 움직이면서 금리 격차가 좁혀졌다.
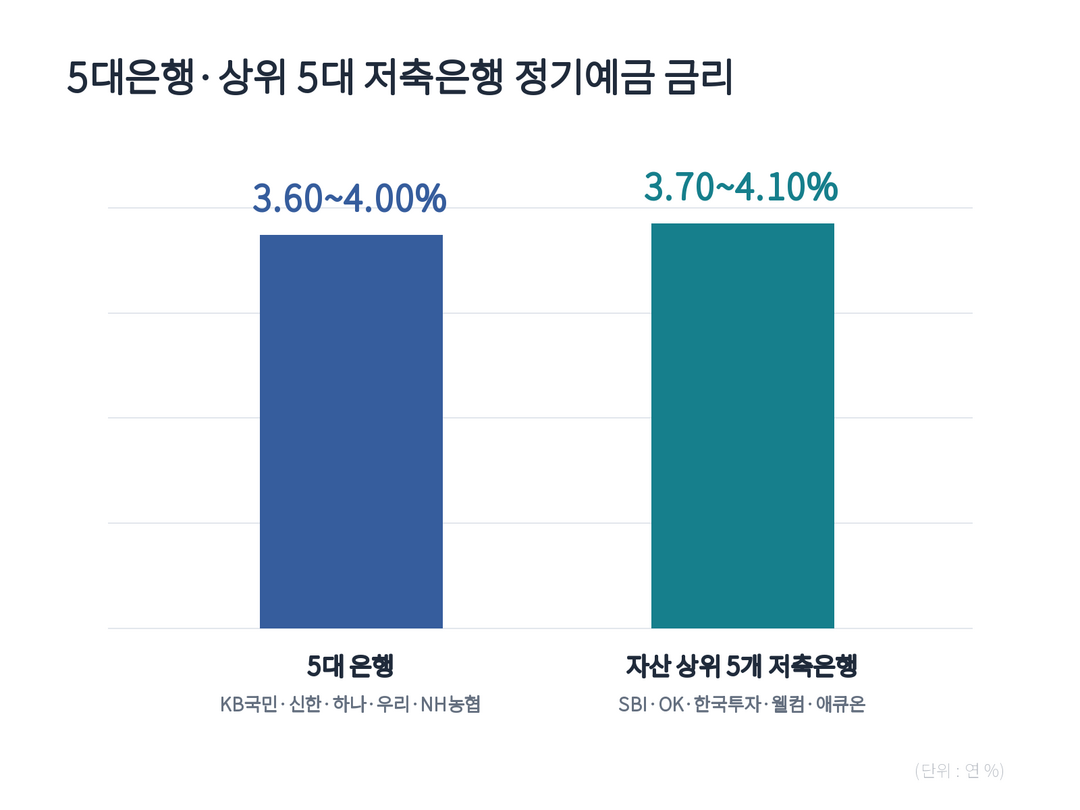 |
| ▲ 자료 = KB국민·신한·하나·우리·NH농협은행 홈페이지, 저축은행중앙회 |
30일 KPI뉴스가 집계한 결과 KB국민·신한·하나·우리·NH농협 5대 은행의 이날 기준 정기예금(12개월) 금리는 연 3.60~4.00%(우대금리 포함)다. SBI·OK·한국투자·웰컴·애큐온 5개 저축은행(자산 규모 기준)은 연 3.70~4.10%다.
기본금리만으로 비교하면 저축은행이 조금은 유리하다. 신한은행의 '슈퍼 SOL 웰컴 정기예금'의 기본금리는 연 3.60%다. 국민은행의 'KB Star 정기예금', 하나은행의 '하나의 정기예금', 우리은행의 'WON플러스 예금'도 모두 기본금리 연 3.60%다.
농협은행의 'NH올원뱅크 10주년 기념 예금'은 기본금리가 연 3.65%다. 여기에 조건 없이 예금 가입 축하금리로 0.10%포인트를 더 제공한다. 사실상 기본금리가 연 3.75%인 셈이다.
SBI저축은행과 웰컴저축은행은 상품 이름이 '정기예금'이며 기본금리는 연 3.70%다. 애큐온저축은행도 '정기예금'이라고만 하며 기본금리는 연 3.90%다.
한국투자저축은행의 '한투 ACE 정기예금'의 기본금리는 연 3.75%, OK저축은행의 'OK 정기예금'은 연 4.00%다.
기본금리만으로 비교하면 5대 은행은 연 3.60~3.65%, 상위 5대 저축은행은 연 3.70~4.00%다.
하지만 우대금리까지 넣으면 차이가 거의 사라진다. 농협은행은 최근 6개월 간 농협은행 예·적금 미보유 고객이 위 상품에 가입하면 0.15%포인트 우대금리를 더해 최고 연 3.90% 금리를 제공한다.
신한은행은 신한금융그룹 통합 앱 '슈퍼SOL'에 첫 로그인 날로부터 6개월 이내에 위 상품에 가입하면 0.20%포인트 우대금리를 준다. 이 예금 가입 후 3개월 이상 급여 입금 시 0.20%포인트 우대금리를 더해 최고 연 4.00%를 적용한다.
국민·하나·우리은행은 따로 우대금리를 주지 않는다.
저축은행은 SBI저축은행과 OK저축은행만 우대금리를 준다. SBI저축은행은 인터넷뱅킹이나 사이다뱅크 앱으로 해당 상품에 가입하면 0.10%포인트 우대금리를 더해 최고 연 3.80% 금리를 적용한다.
OK저축은행은 상품 가입 당시 보통예금을 보유한 고객에게 0.10%포인트를 추가해 최고 연 4.10% 금리를 제공한다.
유 모(30·여) 씨는 "은행의 우대금리 조건이 어려운 것도 사실상 저축은행에 매력을 느끼기 어렵다"고 말했다.
시중은행들이 적극적으로 예금금리를 인상하는 반면 저축은행들은 소극적이다.
국민은행은 지난 19일 정기예금 금리를 3.50%에서 3.60%로 0.10%포인트 높였다. 신한은행은 지난달 30일 0.10%, 하나은행은 지난 1일 0.20%포인트, 우리은행은 지난 7일 0.10%포인트, 농협은행은 지난 8일 0.10%포인트 인상했다.
반면 저축은행들은 움직임이 거의 없다. 5대 저축은행 가운데 OK저축은행만 지난달 30일 정기예금 금리를 0.05%포인트 올렸다. 다른 곳은 잠잠하다.
저축은행중앙회 관계자는 "저축은행들은 증시 활황으로 인한 머니무브에 대응하기 위해 상반기에 미리 금리를 높였다"며 "선제적으로 예금을 확보했기에 지금은 그리 급하지 않다"고 말했다.
그는 또 "저축은행도 가계대출 규제를 받고 있다"며 "지금 예금을 늘려도 대출해줄 수 없어 소극적인 상황"이라고 했다.
KPI뉴스 / 송채린 기자 scr@kpinews.kr
[ⓒ KPI뉴스. 무단전재-재배포 금지]


